親の介護費用を「親のキャッシュカード」で下ろしている方は多いはず。しかし、銀行に認知症が知られると、口座は一律で「凍結」されてしまいます。「家族だから大丈夫」は通用せず、ある日突然、介護費の立替で家族が困窮するケースが急増しています。
記事のポイントは下記のとおりです。
- 認知症による口座凍結では、ATMでの入出金や窓口での各種手続きが制限されるが、自動引落とし等はそのまま続けられる
- 口座凍結には法定後見制度に頼るほかなく、解除には3〜4ヶ月かかる
- 口座凍結のタイミングは、本人が認知症になったことを「銀行が知った時点」
- 早めの対策(代理人制度・任意後見・家族信託)で、突然の口座凍結による生活への影響を最小限に抑えられる
- 親の預貯金を勝手に使う一番のリスクは、相続人間の争いを招くことである
「もし今、口座が止まったら……」そんな不安を解消するために、我が家に最適な正しい財産管理法をチェックしていきましょう。
経験豊富な専門家が明確に解決・提案します。
全国の事務所またはオンライン、LINEチャットなど、
どこからでも気軽に相談可能です。
-
01
 経験豊富な専門家集団が
あなたの疑問を解決 -
02全国拠点で
相談できます! -
03横浜・新宿・名古屋など
アクセスしやすい!
 0120-85-0457
1.親の認知症がバレて口座凍結する理由
「親が認知症と診断されたら、翌日には銀行口座が使えなくなる」と思っていませんか?実はこれは大きな誤解です。医師から認知症の診断書が出たからといって、病院から銀行へ自動的に連絡がいくシステムはありません。
「認知症=即凍結」ではない
口座が凍結される本当のトリガーは、あくまでも「銀行側が本人の認知症(判断能力の低下)の事実を把握した時点」です。

裏を返せば、親の判断能力が低下していても、銀行がその事実を知らなければ形式上は口座はそのまま動き続けます。しかし、「バレなければ大丈夫」と対策を怠ることこそが、のちに家族を苦しめる最大の落ち度になりかねません。
銀行が口座凍結させる目的
なぜ銀行は、認知症を把握した瞬間に口座を凍結させるのでしょうか。
意地悪をしているように思えるかもしれませんが、銀行側には「名義人本人の財産を保護する」という法律上の重い義務があるからです。
判断能力が不十分になった高齢者は、振り込め詐欺などの犯罪や、悪質な訪問販売の標的になりやすくなります。また、親族による預金の無断引き出しや使い込みといった親族間トラブルも実務上多発しています。
認知症による口座凍結が死亡による凍結と大きく違うのは、「自動引落とし等はそのまま止まらずに継続するケースが多い」という点です。
そのため、生活費の決済自体は一見続いてるように見えますが、まとまった医療費や施設への入居一時金を「親の口座から解約して一括で支払う」といった大きな手続きが一切できなくなります。

実務で問われる「本人の意思能力」
銀行の窓口実務において、最も厳格にチェックされるのが民法で定められた「意思能力(いしのうりょく)」の有無です。
銀行での「お金をおろす」「定期預金を解約する」「振込をする」という行為は、すべて銀行と名義人との間の「契約(法律行為)」にあたります。
そのため、名義人本人に「自分が今、何の手続きをしていて、これを行うとどうなるか」を正しく理解して判断する能力(意思能力)がないと銀行がみなした場合、その手続きは法的にすべて無効になってしまいます。
2.銀行窓口で認知症がバレる瞬間5選
親が認知症になったからといって、銀行が自ら察知して口座を止めるわけではありません。しかし、日々の取引や手続きの中で、銀行が「判断能力の低下」を確信する瞬間がいくつか存在します。
実務上、どのような場面で認知症の事実が銀行に捕捉されてしまうのか、代表的な5つの瞬間を具体的に解説します。
❶ ATMの暗証番号を何度も間違う
ATMや窓口での取引時に、キャッシュカードの暗証番号を連続して間違えてしまうケースです。単なる度忘れであれば、後日思い出すか所定の手続きで再発行できます。
しかし、暗証番号がわからずに何度も間違え続け、窓口に「暗証番号を教えてほしい」と本人から連絡がきた場合、銀行は認知症を強く疑います。
個人情報保護の観点から銀行が暗証番号を口頭で教えることは絶対にないため、本人確認と意思確認の過程で判断能力の低下が露呈することになります。
➋ 窓口で高額な引き出しを要求する
銀行は「振り込め詐欺」や「高齢者を狙った悪質な訪問販売」を防ぐため、口座の動きを常時モニタリングしています。
これまで毎月数万円程度しか動かなかった口座から、突然、数百万円規模のまとまった出金や不審な振込が短期間に繰り返された場合、銀行は防犯の観点から口座の利用を一時的に制限します。

その後、本人や家族へ事情の確認を行うプロセスにおいて、本人の判断能力の喪失が発覚するケースが実務上非常に増えています。

❸ 代わりの手続きで家族が焦る
親の代わりに子どもが窓口を訪れ、「親が認知症(またはボケている)だから代わりに定期預金を解約したい」などと要求する瞬間です。
家族としては「親の医療費を支払うため」という善意からの行動であっても、銀行側は名義人本人の承諾や法的な代理権がない以上、応じることはできません。
それどころか「家族から本人の判断能力低下について申告があった」とみなされ、その場で口座がロックされてしまう決定的な原因となります。
❹ 名義人である親の受け答えが不自然
最も捕捉されやすいのが、定期預金の解約や高額な出金などで親本人が銀行窓口を訪れたときです。
☑同じ質問を何度も繰り返す
☑行員の説明をまったく理解できない様子を見せる
☑自分が今何のために銀行に来ているのかを説明できない
このような不自然な言動が窓口で見られた場合、行員はマニュアルに沿って「意思能力が欠如している可能性がある」と判断し、手続きをストップさせます。
❺ 介護施設や医療費の支払いで相談
「親の足腰が弱り、認知症も進んできたので、今後の財産管理について相談したい」と、家族が銀行の資産管理部門や専門の相談窓口を訪れるケースです。
銀行は丁寧に対応してくれますが、同時に「現在の名義人の状況」を記録します。相談内容から本人の意思能力に問題があると判断された場合、防衛措置として口座の自由な取引が制限されるきっかけになり得ます。
親の口座が突然凍結される前に
一度、口座凍結されてしまうと、解除する手続きは困難を極めます。相談実績8000件超の専門家がご家族に最適な資産管理の解決策をご提案いたします。
3.【2026年】全銀協指針のリアルな限界
親の認知症対策や口座凍結をめぐる銀行実務において、ひとつの転機となったのが、全国銀行協会(全銀協)が公表している「親族等による代理出金等の取扱い」に関する指針です。
これを聞くと、「国が認めた指針があるなら、認知症になっても口座から介護費を下ろせるのでは?」と思うかもしれません。しかし、実務の現場では、この指針には非常に厳しい制限と「リアルな限界」が存在します。
3-1.全銀協指針が認める建前
全銀協の指針は、認知症等で本人の意思確認が難しくなった場合でも、「医療費や施設入居費、公租公庫の支払いなど、本人の利益であることが明らかな使途」に限り、同居親族等による窓口での代理出金を柔軟に認めようという基本方針を各銀行に促したものです。
成年後見制度を申し立てる前であっても、差し迫った医療費などの支出であれば、家族の申請によって一時的に預金を払い戻せる仕組みが整えられました。

3-2.実務の現場に立ちはだかる限界
しかし、この指針はあくまで各銀行に対する「ガイドライン(努力目標)」に過ぎず、法的な強制力はありません。
2026年現在の銀行窓口では、不正利用や他の親族とのトラブル(使い込みの疑いなど)を徹底的に防ぐため、以下のような極めて厳格な運用がなされており、家族が自由に使えるわけではないのが実態です。
手続きのたびに親族関係や本人の介護状態、使途を細かく審査され、窓口で長時間を費やすことになります。
全銀協指針はあくまで「最終手段の応急処置」であり、親の介護生活全体を長期間にわたって支えるための柔軟な財産管理には一切対応できないのが、実務におけるリアルな限界なのです。

4.代理人カードは認知症だと使えない
口座の凍結を防ぐため、事前に「代理人カード(生計を共にする親族用のキャッシュカード)」を作っておくという選択肢があります。
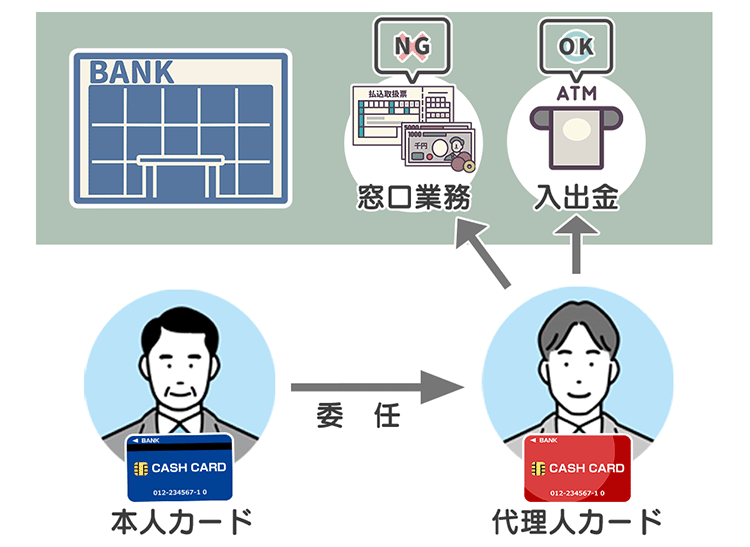
手軽に手配できる便利な方法ですが、発行には「親が元気なうちに、親本人が窓口で手続きする」という厳格な条件があります。具体的な発行手順や要件は以下の表の通りです。
代理人カードがあれば、家族が代わりにATMで生活費や医療費の入出金、振込を行うことができます。

4-1.知っておくべき「3つの実務的な限界」
一見万能に見える代理人カードですが、実務上は以下のような厳しい制限(限界)が設けられています。
☑定期預金の解約は一切行えない(本人の不利益になる法律行為を防ぐため)
☑ATMの1日あたり利用限度額の範囲内でしか動かせない
☑不正利用防止のため、事前の登録先以外への振込が制限される場合がある
将来、親の介護施設への入居一時金などで「100万円単位のまとまった資金」が必要になった際、定期預金が解約できなければ、代理人カードは何の役にも立たなくなってしまいます。
4-2.なぜ認知症の根本解決にならないのか
最大のリスクは、「代理人カードでは、認知症による口座凍結を根本から防ぐことはできない」という点です。

代理人カードの法的な効力は、あくまで「口座名義人本人に健全な判断能力(意思能力)があり、家族に引出を委託している」という前提のうえに成り立っています。そのため、銀行が「本人の認知症が進行し、意思能力を喪失した」と判断(把握)した時点で、親本人の個人口座そのものが一律に凍結されてしまいます。
本人口座が凍結されれば、当然、そこから発行されている代理人カードもATMで「お取扱いできません」というエラーになり、一切の機能が停止します。あくまで親がまだ少しでも元気なうちの「一時的な応急処置」として捉えるのが実務上のリアルな限界です。
4-3.「代理人指名システム」という選択肢
なお、一部の金融機関では、独自の「代理人指名(予約)システム」を導入している銀行もあります。
これは、本人が元気なうちに「将来、自分の判断能力が落ちたら、この家族を代理人に指名します」と銀行へ事前に登録しておく制度です。このシステムを利用すれば、本人の認知症が進行した後でも、あらかじめ指定された家族が、限度額の範囲内で窓口から出金できるようになります。
ただし、この制度にも実務上の注意点があります。出金ができるのは原則として「銀行窓口」のみであり、手続きのたびに「本人の通帳」と「届出印」の提示が厳格に求められます。
これらを紛失してしまった場合は、指名された代理人であっても出金が完全にできなくなってしまうため、通帳や印鑑の管理には厳重な注意が必要です。
5.「バレずに引き出す」が危険な理由
「口座が凍結されるくらいなら、その前にキャッシュカードで引き出しておけばいい」このように考える方は少なくありません。しかし、その行為こそが、将来ご家族を苦しめる最も危険な罠です。
問題の本質は、「銀行にバレるか、バレないか」ではありません。本当のリスクは、親が亡くなった後の「相続」の段階で、他の家族との間に深刻なトラブルを引き起こす点にあります。
リスク①:他の相続人から「使い込み」を疑われる
親の介護を一身に担い、必要に迫られて預金を引き出していたとしても、他の兄弟姉妹の目にはそうは映らない可能性があります。
| ▼ 「無断引き出し」が必ずバレる理由 |
|---|
| 【取引履歴はすべて開示される】親が亡くなって遺産分割協議が始まると、専門家等を通じて過去の預金取引履歴が最大数年分すべて開示されます。 |
| 【使途不明金への厳しい追及】その際、使途(何に使ったか)が客観的に証明できない出金が多数見つかれば、「親の財産を勝手に使い込んだのではないか」と疑われるのは避けられません。 |
たとえ介護費用として使った領収書をすべて残していても、「本当にこの支出は必要だったのか」「もっと安く済ませられたはずだ」などと他の親族から追及され、泥沼の「争族」へと発展するケースが実務上非常に多いのです。
リスク②:罪に問われる可能性もゼロではない
厳密にいえば、判断能力が不十分な親の同意なく預金を引き出す行為は、刑法上の「窃盗罪」や「横領罪」といった犯罪に該当する可能性があります。
ここで「身内だから大丈夫」と誤解されがちなのが、日本の法律にある特殊なルールです。
このように、親族相盗例はあくまで「警察が介入して刑事罰に処されることはない」というだけで、「他人の財産を勝手に使っていい」という意味では絶対にありません。
ましてや、引き出したお金を親の介護費ではなく、子である自分の生活費や借金返済などに充てていた場合、弁解の余地はなく、深刻な刑事事件へと発展しかねない大きな落ち度となります。
親の口座が突然凍結される前に
一度、口座凍結されてしまうと、解除する手続きは困難を極めます。相談実績8000件超の専門家がご家族に最適な資産管理の解決策をご提案いたします。
6.口座凍結は回避できる3つの生前対策
口座凍結のリスクは、親の判断能力がはっきりしているうちに準備をすれば、法的な手段を用いて回避することが可能です。
どの対策が最適かは、ご家庭の状況や資産内容、そして「誰に、どのように財産を管理してほしいか」という目的によって異なります。ここでは、代表的な4つの生前対策について、それぞれの特徴と注意点を解説します。

対策①:任意後見制度|公的なお守り
任意後見制度は、本人が元気なうちに信頼できる後見人を選び、任意後見契約を結んでおくことで、認知症の進行後も安心して生活するための有効な方法です。
成年後見制度とは異なり、後見人を本人が自由に指定できるため、家族が後見人になることも可能です。これにより、本人の意思を尊重しながら柔軟な支援が行えます。
任意後見制度の利用の流れ

任意後見制度の注意点

対策②:家族信託|最も柔軟な財産管理
口座凍結のリスクに備えるための有効な対策として「家族信託」があります。
家族信託を活用することで、認知症の進行後も口座凍結に悩まされることなく、事前に決めた通りに子どもが財産を管理し、生活費や医療費を確保できます。また、成年後見制度と異なり、自由に資産運用も可能です。
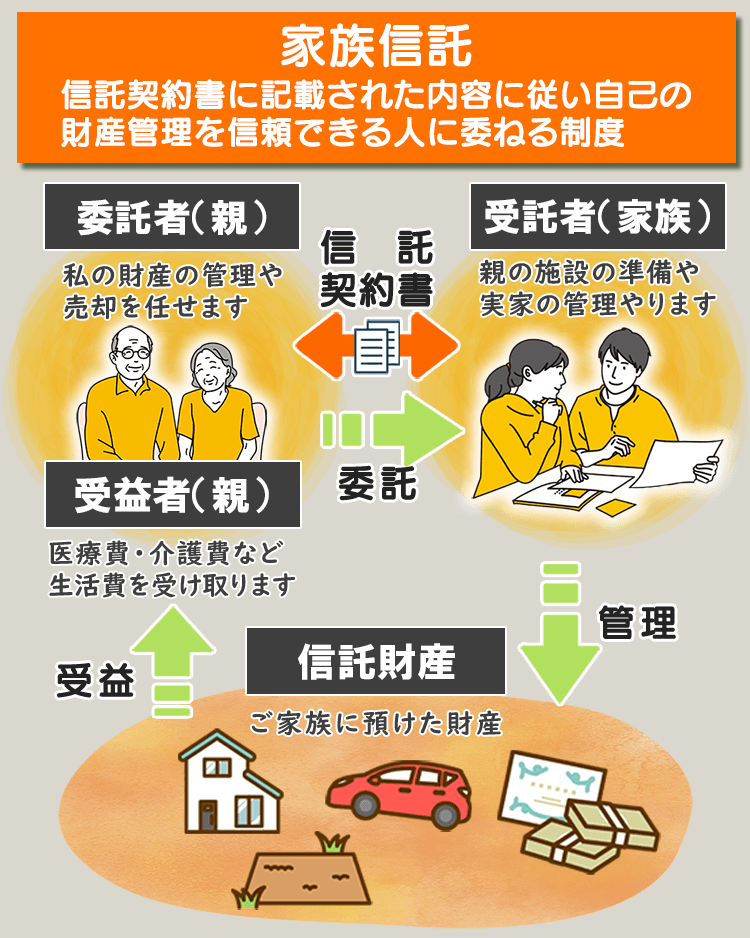

家族信託を実際にやるには?

家族信託の注意点
受託者には高い倫理観と適切な財産管理能力が求められるため、信頼できる人を選ぶことが最優先です。
また、信託契約の内容は法的に有効である必要があるため、将来的なトラブルを未然に防ぐためにも、慎重に準備をして専門家の助言を受けながら契約を作成することが望ましいです。
対策③:生前贈与|計画的な資金移動
親が認知症を発症して口座が凍結されてしまうと、親の介護費や病院代を子どもがすべて捻出しなければならず、非常に困難な状況に陥ります。
親がまだ元気なうちに、自分の財産を事前に生前贈与しておくことで、将来的な口座凍結による生活への影響を完全に避けることができます。
生前贈与の注意点
一度にすべての財産を生前贈与してしまうと、親自身の生活費が不足してしまう可能性があります。年間110万円の基礎控除の範囲内であれば非課税で贈与ができるため、贈与する金額やタイミングを長期的な視点で慎重に計画しましょう。

7.万が一凍結されたら?最後の手段「成年後見」
もし親の判断能力が完全に失われ、口座が凍結されてしまった場合、その制限を解除して預金を引き出すための「最後の法的な手段」が成年後見(法定後見)制度です。

しかし、この制度は「使い勝手が悪い」と言われ続けてきました。その理由である実務上のデメリットと、2026年最新の法改正の動きについて詳しく解説します。
7-1.家族が自由に動かせない後見の壁
成年後見制度(法定後見)とは、認知症などで判断能力が不十分になった人の代わりに、家庭裁判所から選ばれた「成年後見人」が財産管理や契約行為を行う公的な仕組みです。

最高裁判所の統計でも、後見が申し立てられる動機の第1位は「預貯金の管理・解約」となっています。しかし、いざ制度が始まると、家族は以下の2つの大きな壁に直面することになります。

7-2.約8割が専門職!家族が選ばれない現実
多くの方が「申し立てをすれば、自分が親の後見人になって通帳を管理できる」と考えがちですが、実務はそう甘くありません。
最高裁判所の最新の統計(成年後見関係事件の概況)によると、成年後見人の約8割には、家族ではなく弁護士や司法書士、社会福祉士などの「第三者の専門職」が選任されています。特に親の預貯金や不動産などの資産が多い場合、親族間で少しでも意見の食い違いがある場合は、ほぼ確実に専門職が選ばれます。
| ▼ 第三者の専門職が後見人に選ばれた場合のリスク |
|---|
| 【生涯続く、高額なランニングコスト】専門職後見人への報酬は本人の財産から支払われます。資産額に応じて毎月2万〜6万円程度の報酬が、本人が亡くなるまで毎月ずっと差し引かれ続けます。 |
| 【「カゴの鳥」になる親の財布】通帳や届出印は見ず知らずの専門職に渡すことになります。生活費は銀行口座から定額で渡されるようになり、急な出費が必要になっても、家族の判断で親のお金を1円も自由に動かすことはできなくなります。 |

7-3.ついに後見の「終身制」が廃止へ
これまで成年後見制度が敬遠されてきた最大の原因は、「一度始めたら、本人が亡くなるまで途中で絶対にやめられない(終身制)」という硬直したルールにありました。
しかし、2026年4月、政府は成年後見制度を根本から見直す「民法改正案」を閣議決定し、国会へ提出しました。
2026年最新ニュース:終わりのある後見へ
新制度では、これまでの「一生モノ」という縛りが撤廃されます。不動産の売却や遺産分割協議など、「特定の目的(課題)」が解決した時点、あるいはあらかじめ定めた期間が経過した時点で、後見制度を途中で終了・解約できる仕組みが導入されます。
ただし、注意しなければならないのは、「新制度の実際の運用スタートは2028年度中が予定されている」という点、そして「制度の途中終了を最終的に判断するのはあくまで家庭裁判所である」という点です。
また、後見制度がどれほど柔軟になろうとも、「本人の財産を守る」という本質は変わらないため、家族のための積極的な資産運用や生前贈与といった「攻めの相続対策」は新制度でも原則として行えません。
親が元気で判断能力があるうちに、任意後見や家族信託などの生前対策を立てておくことの重要性は、2026年現在もまったく変わっていないのです。
安心して介護費を親の口座から引き出したい方必見
認知症による口座凍結を防ぎ、将来の介護費用を適切に確保できる具体的な方法を相談実績8000件超の専門家がご提案いたします。
8.【FAQ】認知症と銀行口座のよくある質問
Q1. 銀行に認知症のことは正直に話すべきですか?
いいえ、何の対策もしていない段階で正直に話すことはお勧めしません。
銀行に「親が認知症です」と伝える行為は、「この口座を凍結してください」と自ら申し出るのと同じ意味を持ちます。銀行は、その情報を得た以上、財産保護の義務を果たすために取引を停止せざるを得ません。
正しい手順は、まず専門家に相談して家族信託などの対策を準備し、法的な手続きが整った後で、銀行に必要な届け出を行うことです。
Q2. 親が入院中・施設入所中で窓口に行けません。どうすれば?
親の判断能力が「はっきりしているか」「低下しているか」で対応が全く異なります。
判断能力がまだはっきりしている場合
まずは取引銀行に相談してください。銀行によっては職員が病院などへ出張してくれるサービスがあります。また、この段階で急いで「代理人カード」の作成や、前述の「任意後見」「家族信託」といった本格的な対策の準備を進めることが重要です。
すでに判断能力が低下している場合
残念ながら、打てる手は極端に限られます。本人の同意が必要な対策(代理人カード、任意後見、家族信託など)は、すべて手遅れです。この場合、残された唯一の法的な手段は、家庭裁判所に申し立てて「成年後見制度」を利用することになります。
Q3.医療費など、使い道を伝えれば一部だけでも引き出せませんか?
全ての金融機関ではありませんが、限定的に応じるケースも出てきています。 全国銀行協会が2021年に指針を見直し、本人の利益が明らかな医療・介護費については、成年後見制度を利用していなくても、家族からの払出し請求に柔軟に応じるよう促しています。
しかし、これは銀行側の裁量に委ねられた、あくまで例外的な対応です。診断書や請求書など厳格な書類の提出を求められ、手続きも煩雑です。毎月の支払いのために都度この手続きを行うのは現実的ではなく、安定した資金確保の方法としては期待できません。

9.動画解説|認知症の親の口座管理方法
10.まとめ
- 認知症による口座凍結では、ATMでの入出金や窓口での各種手続きが制限されるが、自動引落とし等はそのまま続けられる
- 口座凍結には法定後見制度に頼るほかなく、解除には3〜4ヶ月かかる
- 口座凍結のタイミングは、本人が認知症になったことを「銀行が知った時点」
- 早めの対策(代理人制度・任意後見・家族信託)で、突然の口座凍結による生活への影響を最小限に抑えられる
- 親の預貯金を勝手に使う一番のリスクは、相続人間の争いを招くことである
すでに認知症がかなり進んで凍結してしまった親の口座凍結(取引制限)を解除するには、法定後見人を就ける以外、方法がなくなってしまいます。今回はこれを防ぐ仕組みづくりを中心に、口座凍結の予防対策についてお話してきました。口座凍結=口座の取引制限(引き出しができない状態)を予防し、本人のために適切に使う仕組みづくりができるのは、本人の判断能力が著しく低下していない段階のみです。
そして、親のために適切にお金を使うことができるようにするための仕組みであることを忘れてはいけません。今からでも遅くない!と思われた方、ぜひ自分に合った仕組みづくりをしていきましょう。
 司法書士・行政書士事務所リーガルエステート 代表司法書士
斎藤 竜(さいとうりょう)
司法書士法人勤務後、2013年独立開業。
司法書士としての法律知識だけではなく、「親子の腹を割った話し合い、家族会議」を通じて家族の未来をつくるお手伝いをすることをモットーに、これまでに400件以上の家族信託をはじめ、相続・生前対策を取り組んでいる。年間60件以上のセミナーを全国各地で行い、家族信託の普及にも努めている。
経験豊富な専門家が明確に解決・提案します。
全国の事務所またはオンライン、LINEチャットなど、
どこからでも気軽に相談可能です。
-
01経験豊富な専門家集団が
あなたの疑問を解決 -
02全国拠点で
相談できます! -
03横浜・新宿・名古屋など
アクセスしやすい!