認知症対策や円滑な相続のために活用される家族信託ですが、数年経てば家族の状況も変わります。結論から言えば、家族信託は途中でやめることが可能です。しかし、単に「契約書を破棄すれば終わり」ではありません。法的な手順を飛ばすと、不動産の名義が戻せなくなったり、思わぬ贈与税が課税されたりするリスクがあります。
記事のポイントは下記の通りです。
- 契約書の「終了事由」と「帰属権利者(財産を受け取る人)」をまず確認する
- 原則として「合意」が必要だが、本人が認知症だと解約できないリスクがある
- やめた後の財産は、当然に本人に戻るわけではなく「帰属権利者」が取得する
- 解約後には「信託清算」と「帰属権利者への不動産の名義変更と信託抹消登記」が必須
- 財産の戻し先を間違えると、高額な贈与税がかかる可能性がある
この記事では、信託実績400件超の司法書士が、家族信託を途中でやめる際の法的な手続きから、失敗しないための注意点までを実務視点で分かりやすく解説します。
経験豊富な専門家が明確に解決・提案します。
全国の事務所またはオンライン、LINEチャットなど、
どこからでも気軽に相談可能です。
-
01
 経験豊富な専門家集団が
あなたの疑問を解決 -
02全国拠点で
相談できます! -
03横浜・新宿・名古屋など
アクセスしやすい!
 0120-85-0457
1.家族信託は中途解約できる?
家族信託は、財産の管理や相続対策において非常に有効な手段ですが、人生は予測できないものです。「家族の状況が変わった」「受託者に任せるのが不安になった」など、さまざまな理由で途中でやめたいと考えることもあるでしょう。
結論からいうと、家族信託は途中でやめることが可能です。
ただし、家族信託が一度スタートすると、単に「やめます」という意思表示だけでは終われません。法的に正しく終了させるためには、あらかじめ決められた「ルール(事由)」を満たす必要があります。
解約を検討する際は、まず以下の2点を必ず確認してください。
- 信託終了事由:
どういう条件で信託を終わらせるか(解約の「条件」) - 帰属権利者:
やめた後の財産は誰が受け取るのか(財産の「出口」)
1-1.家族信託を終わらせる「3つの事由」
家族信託を終了させるためのケースは、大きく分けて3つのパターンがあります。
任意で「今すぐやめたい」と考える場合、実際には「①当事者間の合意」を目指すことになります。
1-2.合意解約の「当事者」は誰か?
合意解約をする際、「誰と誰のハンコが必要か」は契約書の内容が最優先されます。
法律上の原則:
「委託者」と「受益者」の合意。
実際の契約(実務):
「受託者(管理する人)」の同意も必要としているケースが非常に多い。
なぜ受託者の同意が必要とされているのでしょうか?それは、安易な解約によって受益者の生活が不安定になるのを防ぐためです。
もし契約書に「受託者の同意が必要」と書かれている場合、管理を任せている子が「やめたくない」と言えば、スムーズに解約できないリスクがあります。「いつでも簡単にやめられる」と思い込まず、まずは契約書の「終了」の項目を確認しましょう。
1-3.財産は誰の手に?帰属権利者の確認
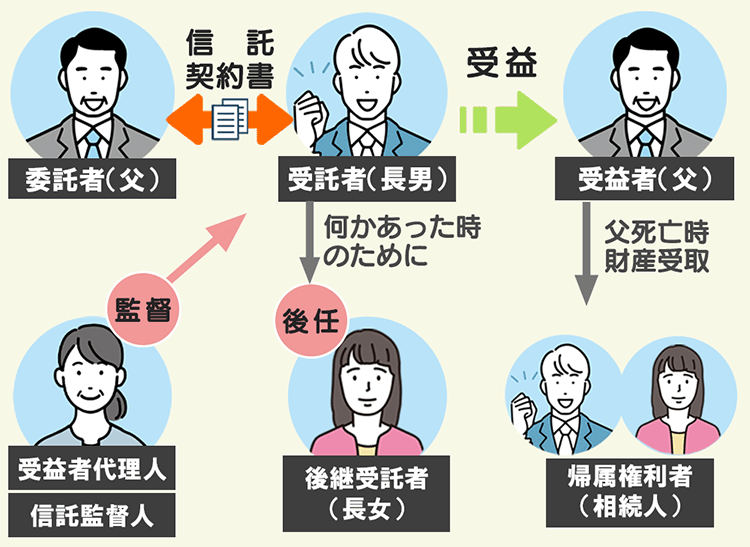
家族信託を途中でやめても、管理していた財産が自動的に元の持ち主(委託者)に戻るわけではありません。信託が終了した際、最終的に財産を受け取る人を「帰属権利者(きぞくけんりしゃ)」と呼びます。
その優先順位は信託法で以下のように定められています。
- 【第一順位】信託契約で指定された「帰属権利者」
- 【第二順位】指定がない場合などは「委託者(元の持ち主)」
※もし、委託者が亡くなっている場合は「その相続人」 - 【第三順位】清算受託者
もし契約書で、帰属権利者を「本人(委託者)」以外(例えば長男など)に設定していた場合、途中で解約するとその瞬間に財産が長男のものになってしまいます。 この点を確認せずに解約を進めるのは非常に危険です。
解約の手続きや名義変更、
自分たちだけでやるのは不安…
あなたの家族の状況に合わせた「損をしない出口戦略」を、プロの視点でオーダーメイド設計いたします。損を平気で回避する第一歩として、まずはお気軽にご相談ください。
2.【ケース別】家族信託を終わらせる3つの具体的な手続き
家族信託をやめる手続きは、大きく分けて「終わらせる決断(終了)」と「財産の引き渡し(清算)」の2段階構成になっています。

まずはステップ1として、どのような「原因」で信託を終了させるのか、実務で使われる3つの主要な手続きを解説します。
①当事者間の合意による終了
「状況が変わったから信託をやめよう」と話し合って決める、最も一般的な方法です。
誰の合意が必要かを確認する
信託法では「委託者と受益者の合意」でいつでもやめられるのが原則ですが、実務では「契約書の定め」が優先されます。多くの契約書では、勝手な解約を防ぐために「受託者の同意」を条件に加えています。
なぜ書類(合意書)を作るのか
口約束では、銀行や法務局は手続きを受け付けてくれません。「信託終了合意書」を作成し、当事者が実印を押すことで、初めて名義を戻す手続きが可能になります。
②契約条項による終了
信託を始めた時の契約書で、「こういうことが起きたら終了する」とあらかじめ決めておいた事由が発生するケースです。
具体的なケース
「特定の日付が到来したとき」「受託者または受益者が亡くなったとき」「信託した不動産を売却し終えたとき」など。
手続きのポイント
この場合は、新たな合意(話し合い)は不要です。信託終了事由が発生したことを証明する「戸籍(除籍)謄本」など が、信託が終了したことを証明する書類となります。
③目的の達成・不能
本人の意思に関わらず、状況的に「信託を続けられない」と判断されるケースです。
信託財産の使い切り
預けていたお金をすべて本人の生活費や施設費で使い切り、信託財産がゼロになれば、信託はその役目を終えて自動的に終了します。
受託者の不在(1年ルール)
受託者が亡くなったり辞任したりした後、1年以内に新しい受託者を決めることができなかった場合、信託は強制的に終了となります。
実務対策|受託者が解約に協力してくれない時は?
「信託をやめたいのに、管理を任せている子(受託者)が納得してくれず、ハンコを押してくれない……」という場合、話し合いによる「合意解約」は進みません。このような事態に陥った際、裁判をせずに解決を目指すための有効な手段が「受託者の交代」です。
裁判で争うのは時間も費用もかかるため、実務上はこの「受託者の交代」を経て解約へ進むのが最もスムーズな対策です。
ステップ1:今の受託者を「解任」する
信託法(58条1項)では、委託者と受益者の意思だけで、いつでも受託者を解任できると定められています。
信託契約書の条項において受託者解任についての定めがなければ、多くの場合、委託者と受益者は同一人物(親本人)であるため、実質的には本人の意思だけで今の受託者を辞めさせることが可能です。
ステップ2:新しい「受託者」を選ぶ
解任後、協力的な別の親族などを新しい受託者に選びます。これも多くの場合、本人の意思(または合意)で決定できます。
ステップ3:新受託者との合意で終了させる
新しく就任した「協力的な受託者」と合意することで、ようやく信託を終わらせる手続き(清算)へ進むことができます。
感情的な対立があるなら、強行突破せず、まずは話し合いによる解決を優先してください。家族信託の要である”認知症対策”を根底から壊す財産凍結や裁判沙汰を防ぐため、受託者と揉めたからといって強引に交代させるのではなく、まずは第三者である専門家を交えた冷静な協議を最優先にすることをお勧めします。
3.信託を解約できない2つのパターン
家族信託を解消しようとしても、法的な壁や契約の縛りによって手続きが完全にストップしてしまうケースがあります。特に以下の2つのパターンは、事前の対策なしでは解決が非常に困難です。
❶委託者の認知症(意思能力の喪失)
「親が認知症になったから、管理が大変な家族信託をやめて成年後見に切り替えたい」という相談をよく受けますが、ここに最大の落とし穴があります。
なぜ解約できないのか
信託をやめるには「合意」が必要ですが、親本人に判断能力がなければ、法的に有効な合意ができません。
実務上の困りごと
子が「やめたい」と思っても、親の同意が得られない以上、手続きは進みません。法務局や銀行も、意思能力が疑わしい状態での解約書類は受け付けてくれないのが現実です。
対応策
成年後見人を選任し、後見人が代理で合意する方法がありますが、後見制度は一度始めると原則として亡くなるまで続きます。「信託をやめて後見に一本化する」ことの是非は、慎重に検討すべきです。
あらかじめ契約書で”受益者代理人(受益者である親の代わりとなる人)”を決めておけば認知症になった後でも解約手続きを進められますが、本人の権利が制限される等のデメリットもあるため導入は慎重に検討しましょう。

❷契約書で「合意解約(終了)」を禁止している
信託契約を結ぶ際、安易に「いかなる理由があっても、当事者の合意による解約(終了)は認めない」という一律の禁止条項を入れてしまっているケースがあります。
なぜ解約できないのか
信託法では、契約書のルール(別段の定め)によって、法律の原則である「いつでも合意で解約できる」という権利を制限することが可能です。
そのため、契約書に「本信託は、いかなる場合も受益者(親)側からの意思表示や、関係者の合意によっては終了させることができない」といった一文がある場合、原則としてその厳しい縛りに従わなければならなくなります。
なぜそんな条項を入れるのか
これは本来、「将来、判断力が落ちた親(受益者)が、事情を知らない他の親族などにそそのかされて、勝手に信託を解約(終了)」といった目的で設定されますが、これがいざという時の「出口」を塞いでしまいます。
対応策
裁判所に信託の終了を申し立てる道もありますが、多大な時間と費用がかかります。契約時に「いざという時はやめられる」柔軟な設計にしておくことが重要です。
4.解約後の清算と名義変更
「信託を終わらせる合意」が済んだら、次は「信託清算(しんたくせいさん)」という後片付けのプロセスに入ります。 この手続きを完了させない限り、財産は正式に次の持ち主(帰属権利者)のものにはなりません。
家族信託の開始に気を取られてしまいがちですが、清算は非常に重要なポイントですので一所に確認していきましょう。

4-1.信託清算手続きの3ステップ
信託が終了すると、受託者は「清算受託者」として、以下の後片付けを行います。
❶お金の整理(未払債権の回収)
信託口口座の残高確認や、未回収の家賃などをすべて回収します。
❷支払いの精算(未払債務の弁済)
未払いの医療費、施設費、ローンの残債などをすべて支払います。
❸「最終的な報告」と「分配」
ここが親族トラブル防止の肝です。 最後に「いくら残ったか」の計算書を作り、財産を受け取る人の確認(承認)を得た上で、残った財産を引き渡します。このプロセスを丁寧に行うことで、後から「あのお金はどうなった」と疑われるリスクをゼロにします。
4-2.不動産がある場合は「名義変更(登記)と信託抹消登記」が必須
信託財産に自宅やアパートなどの不動産が含まれている場合、最も重要なのが法務局での名義変更手続きです。
なぜ解約できないのかどのような登記をするのか
受託者の名義になっている不動産を、帰属権利者の名義に変える「所有権移転登記」と、その不動産が信託財産であったことを消す「信託抹消登記」をセットで行います。
最新のルール
原則として、名義変更は「前の担当者(清算受託者)」と「次の持ち主(帰属権利者)」が共同で法務局へ申請します。
しかし最新の実務ルールでは、一定の条件(例えば、管理を任されていた『受託者自身』がそのまま財産を引き継ぐ場合など)を満たす特別な手続きを踏めば、受託者一人だけでスムーズに名義変更(固有財産とする手続き)ができるようになっています。
ただし、専門的な判断が必要なため、必ず司法書士などの専門家に確認しましょう。
放置するリスク
登記を放置すると、不動産の売却ができないばかりか、次の相続が発生した際に手続きが複雑化し、解決のための費用や手間が数倍に膨れ上がってしまいます。
4-3.スムーズなことが多い!銀行口座(信託口口座)の解約
親が亡くなった後の銀行手続きといえば、「戸籍を山ほど集めて、相続人全員のサインと実印をもらって……」と、数ヶ月かかることも珍しくありません。
しかし、家族信託で使っていた「信託口口座」の解約は、一般的な相続手続きに比べて圧倒的に簡単でスピーディーです。
なぜなら、口座を開設する段階で、銀行は公証役場で作った「信託契約書(公正証書)」をチェックしているからです。
契約書の中で「信託が終わった後は、清算受託者(管理を引き継ぐ子など)が責任を持って財産を分ける」とあらかじめ決まっているため、解約の手続きや、最終的に財産を受け取る人(帰属権利者)への送金も、原則として清算受託者お一人のハンコだけでスムーズに進めることができます。
一般的な相続のように「親族全員の立ち会い」や「全員の同意書」を求められることはほとんどありません。事前の準備がしっかりしているからこそ、出口の手間を大幅に減らせるのが家族信託の隠れた大きなメリットなのです。
解約の手続きや名義変更、
自分たちだけでやるのは不安…
あなたの家族の状況に合わせた「損をしない出口戦略」を、プロの視点でオーダーメイド設計いたします。損を平気で回避する第一歩として、まずはお気軽にご相談ください。
5.解約で贈与税がかかるケースとは?
家族信託を途中でやめる際、最も注意しなければならないのが「税金」です。 「自分の財産が戻るだけだから無税だ」と思い込み、確認を怠ると、後から高額な贈与税や不動産取得税の通知が届き、後悔することになりかねません。
鍵を握るのは、第1章でも触れた「帰属権利者(財産を受け取る人)」が誰かという点です。
5-1.「誰が受け取るか」がすべての分かれ目
信託が終わった後に財産を受け取る人(帰属権利者)が誰かによって、税金の扱いは真逆になります。
❶「受益者」に戻るなら基本は非課税
家族信託が終了し、財産が受益者(多くは親本人)に戻る場合、原則として贈与税はかかりません。
理由
もともと自分の財産だったものが、管理を終えて手元に戻るだけなので、実質的な利益の移動がないと判断されるからです。
不動産取得税
本人が取り戻す場合は、不動産取得税もかからないのが一般的です。
❷「第三者」に渡るなら贈与税の対象
注意が必要なのは、信託を終わらせると同時に、受益者(親)以外の「子や孫」などが財産を取得するケースです。
課税の仕組み
信託が終わった瞬間に、財産が親から子へ移動したとみなされ、「贈与」と判定されます。
実務上のリスク
契約書で、終了時の受け取り手(帰属権利者)を子に設定したまま中途解約すると、親が存命中であってもその瞬間に贈与税と不動産取得税が発生します。
5-2.税務トラブルを防ぐためのチェックリスト
家族信託の「出口」は、多くの場合、親が亡くなった後の相続を想定して設計されています。「中途解約」はその設計図を無理やり書き換える作業であることを忘れてはいけません。

6.信託を「やめる」前に検討すべき代替案
「管理が大変」「受託者と意見が合わない」といった理由で解約を考えている場合、信託そのものをやめるのではなく、「契約内容を修正する」ことで解決できるケースが多くあります。解約を決める前に、以下の3つの代替案を検討してみてください。
① 受託者の交代・追加(管理負担の軽減)
解約理由の多くは「受託者(子など)の事務負担が重すぎる」というものです。この場合、信託をやめるのではなく、他の親族や、信頼できる知人、あるいは法人受託者(一般社団法人など)へバトンタッチするなど、管理の担い手を変えてみましょう。
② 信託監督人の選任(透明性の確保)
「受託者が勝手にお金を使っているのではないか?」「他の親族から疑われている」といった信頼関係のトラブルには、第三者のチェック機能を入れるのが効果的です。
専門家の活用
司法書士や税理士などを「信託監督人」として選任します。
メリット
専門家が定期的に通帳や収支をチェックすることで、受託者の心理的負担も減り、親族間の疑念も解消されます。
③ 信託財産の一部解約の手続き
本人(受益者)の名義に戻します。ただし、安易に一部解約をすると、法的な手続きが非常に煩雑になる(信託の分割にあたる)リスクがあります。
対応策
そのため実務では、お金が必要になったら「一部解約」をするのではなく、あらかじめ契約書で信託の目的、趣旨に従って「親(受益者)のために必要な分は、受託者の判断でいつでも親に給付(送金)できる」「受益者には給付を求める権限」を定めておくのが一般的です。
これにより、面倒な解約手続きを一切することなく、必要な財産を柔軟に活用しながら、大切な認知症対策(信託)をそのまま継続することができます。
7.動画解説|家族信託を途中でやめるには?
8.まとめ
- 契約書の「終了事由」と「帰属権利者(財産を受け取る人)」をまず確認する
- 原則として「合意」が必要だが、本人が認知症だと解約できないリスクがある
- やめた後の財産は、当然に本人に戻るわけではなく「帰属権利者」が取得する
- 解約後には「信託清算」と「帰属権利者への不動産の名義変更と信託抹消登記」が必須
- 財産の戻し先を間違えると、高額な贈与税がかかる可能性がある
家族信託を途中でやめるには、法的な知識だけでなく、実務上の「出口戦略」を描く力が求められます。まずはご自身の信託契約書を手元に用意し、今の設計が「現在の家族の状況」に合っているのかを確認することから始めてください。
もし、「自分たちだけで判断するのが不安だ」「手続きの流れを専門家に任せたい」と感じられたなら、ぜひ一度、実務経験豊富な司法書士へご相談ください。法務・税務の両面から、あなたのご家族にとって最も後悔のない選択をサポートさせていただきます。
 司法書士・行政書士事務所リーガルエステート 代表司法書士
斎藤 竜(さいとうりょう)
司法書士法人勤務後、2013年独立開業。
司法書士としての法律知識だけではなく、「親子の腹を割った話し合い、家族会議」を通じて家族の未来をつくるお手伝いをすることをモットーに、これまでに400件以上の家族信託をはじめ、相続・生前対策を取り組んでいる。年間60件以上のセミナーを全国各地で行い、家族信託の普及にも努めている。
経験豊富な専門家が明確に解決・提案します。
全国の事務所またはオンライン、LINEチャットなど、
どこからでも気軽に相談可能です。
-
01経験豊富な専門家集団が
あなたの疑問を解決 -
02全国拠点で
相談できます! -
03横浜・新宿・名古屋など
アクセスしやすい!